YNTW.COM 据欧洲媒体10月3日报道,受食糖价格持续低迷、生产成本上升及市场需求疲软等因素影响,欧洲甜菜糖产业正经历新一轮产能调整。
2026年以来,斯洛伐克、丹麦、英国等国相继传出糖厂停产或关闭计划,欧洲糖业经营压力进一步加大。
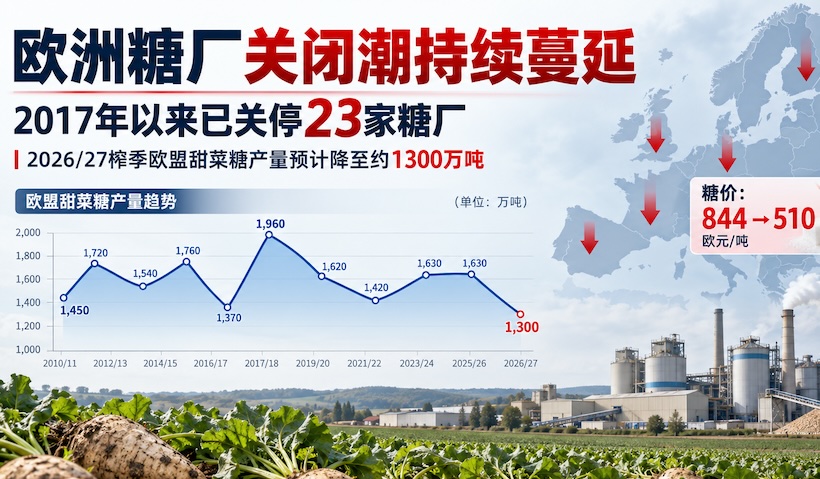
捷克最大制糖企业Tereos TTD负责人Martin Kolář表示,自欧盟2017年取消食糖生产配额制度以来,欧洲已有23家糖厂关闭,涉及的生产能力约占欧洲原有总产能的五分之一。如果糖价持续低迷,未来仍可能有更多糖厂退出市场。
上述关闭数量及产能占比为企业负责人提供的估计。
多国糖厂相继停产,产能持续收缩
德国北方糖业集团(Nordzucker)是本轮产能调整的重要参与者。
2026年2月,该集团宣布结束斯洛伐克Trenčianska Teplá糖厂在2025/26榨季结束后的食糖生产,并将原有厂区改建为商业及物流中心。
3月,集团又宣布停止芬兰Porkkala工厂的原糖精炼业务及部分糖制品生产线,但保留液体糖、包装、仓储等业务。
8月25日,Nordzucker进一步宣布,拟在2026/27榨季结束后,即2027年1月左右,停止丹麦Nakskov糖厂的制糖业务,并将丹麦食糖生产集中至Nykøbing工厂。
英国方面,英国糖业公司(British Sugar)于7月21日宣布,拟于2027年2月底停止Cantley糖厂的甜菜加工业务,将原有四家糖厂缩减至三家,以降低运营成本、提高产能利用效率。该计划仍需完成相关协商程序。
此外,奥地利AGRANA集团已于2025年3月关闭奥地利Leopoldsdorf和捷克Hrušovany两家糖厂的食糖生产业务,将产能集中至其他工厂。
糖价下跌叠加成本上涨,糖企利润承压
根据报道援引的欧盟委员会数据,截至2026年3月,欧洲食糖批发价格已从两年前的每吨844欧元下降至510欧元,跌幅约40%。
糖价持续低迷,与此前丰产形成的库存压力、欧洲食糖消费需求下降等因素有关。与此同时,天然气、甜菜原料及其他生产成本仍处于较高水平,进一步压缩糖厂利润空间。
捷克Tereos TTD的经营情况反映了行业困境。该公司年度营业收入从90.2亿捷克克朗下降至79.7亿克朗,净利润从4.47亿克朗降至2.09亿克朗,减少超过一半。
公司负责人表示,由于当前市场环境不稳定,原计划投入数亿克朗的投资项目已被迫放缓。他同时指出,欧洲糖企不仅面临能源和原料成本上涨,还需与生产标准、监管要求不同的进口糖竞争。
欧洲糖厂关闭潮反映出当地甜菜糖产业正在加快结构性调整。
随着部分产能永久退出、甜菜种植面积缩减,欧洲食糖供应格局可能发生变化。
2026/27榨季欧洲产糖量将创新低
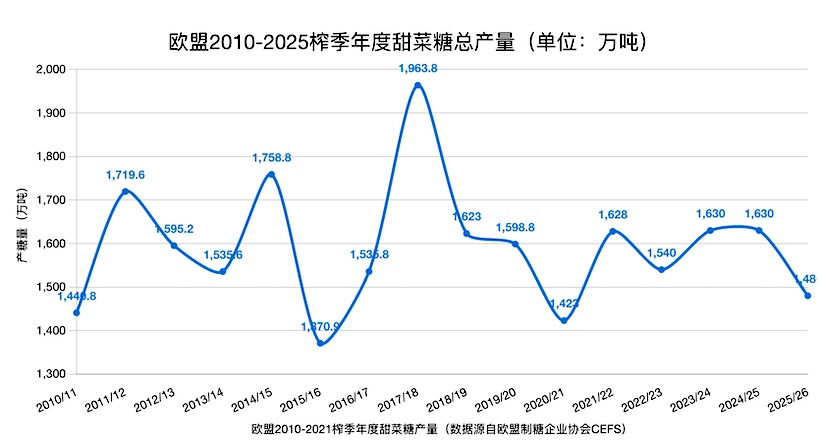
据美国农业部(USDA)海外局10月6日发布的最新欧盟糖业报告,受甜菜种植面积降至历史低位及夏季严重干旱影响,预计2026/27榨季欧盟甜菜糖产量将大幅下降至1300万吨左右,创2017年欧盟取消食糖生产配额制度以来的最低水平。
原创文章,如若转载,请注明出处:https://www.yntw.com/2026/10/39387.html
免责声明: 本文所载内容仅供信息参考,不构成任何形式的投资建议、或要约。文中观点、数据及分析仅代表作者个人理解,可能存在不完整或不准确之处,亦不保证其及时性与准确性。 读者据此进行的任何投资决策,风险自担,与本站及作者无关。因使用本文信息所导致的任何直接或间接损失,本站概不承担任何法律责任。