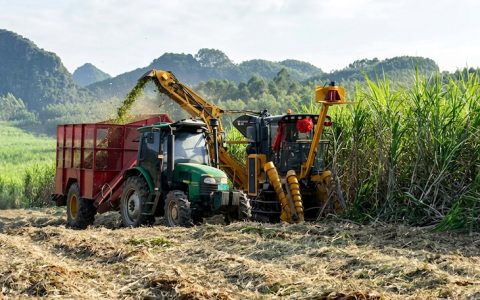
YNTW.COM 随着11月份临近,国内甘蔗主产区即将陆续进入2026/27新榨季。除了国内甘蔗种植面积、单产和糖分变化之外,境外甘蔗原料供应规模,也已成为影响云南食糖产量的重要因素。
据海关统计,2025/26榨季(2025年10月至2026年6月),我国累计进口糖料甘蔗427.08万吨,创历史新高,较上一榨季同期的345.67万吨增加81.40万吨,增幅达23.5%。
同期进口金额约20.48亿元,平均进口价格约480元/吨。
云糖网此前曾在《十年扩大3.4倍:中国进口甘蔗规模发生了什么变化?》一文中报道,2015年我国进口甘蔗仅105.41万吨,2025年已增加至359.07万吨,十年间进口规模扩大至原来的3.41倍。
进入2026年后,仅1—6月累计进口量就达到326.12万吨,相当于2025年全年进口量的90.8%,显示出跨境甘蔗原料供应规模持续扩大的趋势。
云南占全国进口总量的98.46%
从进口地区看,2025/26榨季我国进口的427.08万吨甘蔗,绝大部分集中于云南。
其中,云南注册地企业累计进口420.50万吨,占全国的98.46%;广西进口6.58万吨,占1.54%。
云南省糖业协会数据显示,2025/26榨季云南累计压榨甘蔗2236.49万吨。据此测算,云南进口的420.50万吨甘蔗,相当于全省同期甘蔗压榨总量的18.80%,接近五分之一。
按照云南2025/26榨季平均产糖率13.14%估算,420.50万吨进口甘蔗可产糖约55.26万吨;若按全国进口甘蔗427.08万吨测算,则约为56.12万吨。
从进口规模和区域分布来看,境外甘蔗已成为云南部分糖厂重要的原料来源,对维持糖厂压榨规模、延长生产周期具有重要作用。
进口来源高度集中于缅甸和老挝
从来源国看,2025/26榨季我国进口甘蔗主要来自缅甸、老挝和越南。
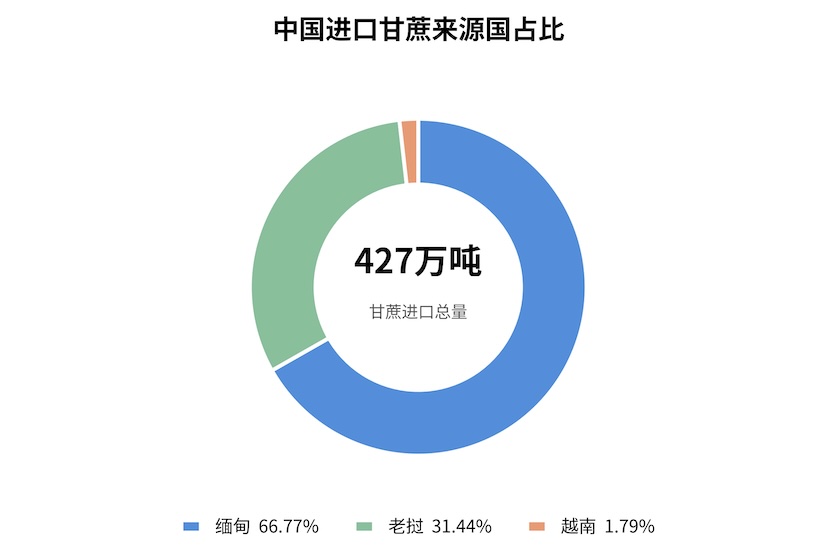
其中,缅甸进口285.14万吨,占66.77%;老挝134.28万吨,占31.44%;越南7.66万吨,占1.79%。
缅甸和老挝合计占我国甘蔗进口总量的98.21%,表明跨境甘蔗供应仍然高度依赖周边两个主要来源国。
值得关注的是,进口甘蔗贸易方式也发生了明显变化。
2015年我国甘蔗进口以边境小额贸易为主,占比达88.23%;到2025年,一般贸易占比已升至98.69%。2025/26榨季截至6月,一般贸易进口量达387.08万吨,占进口总量的90.63%。
随着进口规模扩大及贸易方式转变,跨境甘蔗供应正逐步成为部分沿边糖厂较为稳定的原料采购渠道。
新榨季境外原料仍是重要变量
展望2026/27榨季,国内甘蔗主产区生产形势总体值得关注。
广西方面,政府支持措施以及糖厂对种植户的资金扶持,有利于稳定甘蔗种植收益。在部分水果等替代作物价格走弱的背景下,甘蔗种植的比较收益有所改善,有望增强种植户的积极性。
云南方面,除了本地甘蔗种植面积、单产和糖分变化之外,境外原料供应能否保持稳定,将直接影响新榨季产量、压榨量。
特别是缅甸、老挝甘蔗种植及收获进度、边境通关效率、原料收购价格、跨境运输条件以及进口甘蔗出糖率等因素,都可能影响云南糖厂的实际压榨量。
预计2026/27榨季,云南糖业利用境外甘蔗补充原料的生产模式仍将延续,但进口规模能否继续增长,尚需观察新榨季的实际供应和通关情况。
|
免责声明: 本文依据海关统计、行业协会公开数据及相关资料整理,内容仅供参考,不构成任何建议。 |
原创文章,如若转载,请注明出处:https://www.yntw.com/2026/10/39432.html
免责声明: 本文所载内容仅供信息参考,不构成任何形式的投资建议、或要约。文中观点、数据及分析仅代表作者个人理解,可能存在不完整或不准确之处,亦不保证其及时性与准确性。 读者据此进行的任何投资决策,风险自担,与本站及作者无关。因使用本文信息所导致的任何直接或间接损失,本站概不承担任何法律责任。