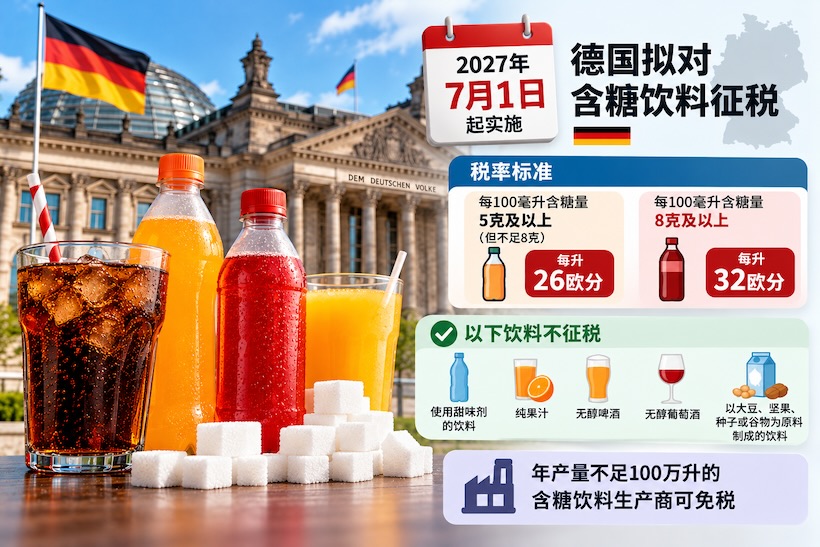
YNTW.COM 据德国媒体10月13日报道,德国执政联盟已就征收含糖饮料税达成一致,计划自2027年7月1日起实施新的分级征税制度,并对小型饮料生产商给予免税待遇。
相关方案计划于10月14日提交联邦内阁审议。
根据德国RND披露的内阁文件,新税收方案将根据饮料含糖量实行两档税率:
-
每100毫升含糖量达到5克但不足8克的饮料,按每升0.26欧元征税。 -
每100毫升含糖量达到8克及以上的饮料,税率提高至每升0.32欧元。
每100毫升含糖量低于5克的饮料不在上述征税范围内。使用甜味剂的饮料、纯果汁、无醇啤酒、无醇葡萄酒,以及以大豆、坚果、种子或谷物为原料制成的饮料,也被列入豁免范围。
此外,年产含糖饮料不足100万升的生产商将免缴该税,主要目的是减轻小型独立生产企业的行政及合规负担。
此次达成的方案较德国财政部此前提出的版本有所调整。
此前,德国财政部长拉尔斯·克林拜尔(Lars Klingbeil)曾提出最高税率达到每升0.38欧元的三级征税方案,但因执政联盟内部存在分歧而未获推进。最新方案改为两级征税,与德国政府医疗财政委员会此前提出的建议基本一致。
根据德国政府的财政测算,含糖饮料税预计2027年带来约6.9亿欧元收入,2028年增至9.25亿欧元,此后年度收入预计约为8.8亿欧元。
德国政府希望通过征税增加财政收入,同时促使饮料生产企业调整配方、降低产品含糖量。不过,该政策仍面临食品饮料行业及部分地方政府官员的反对,反对者担忧征税将推高消费价格并增加企业经营负担。
目前,该方案尚需履行相关批准及立法程序,最终实施细则仍以德国正式公布的文件为准。
原创文章,如若转载,请注明出处:https://www.yntw.com/2026/10/39452.html
免责声明: 本文所载内容仅供信息参考,不构成任何形式的投资建议、或要约。文中观点、数据及分析仅代表作者个人理解,可能存在不完整或不准确之处,亦不保证其及时性与准确性。 读者据此进行的任何投资决策,风险自担,与本站及作者无关。因使用本文信息所导致的任何直接或间接损失,本站概不承担任何法律责任。