YNTW.COM 北京时间10月15日晚间,外盘ICE原糖期货持续上涨,最终涨幅1.39%,报收21.13美分/磅,维持在19个月高位一线。
随着纽约ICE原糖期货重新站上20美分/磅,巴西主产区(中南部地方,下同)糖厂生产食糖与乙醇的相对收益正在发生变化。
市场分析认为,国际糖价持续回升,使食糖生产重新具备收益优势,可能促使巴西糖厂在后期以及2027/28榨季提高糖醇比中制糖的比例。
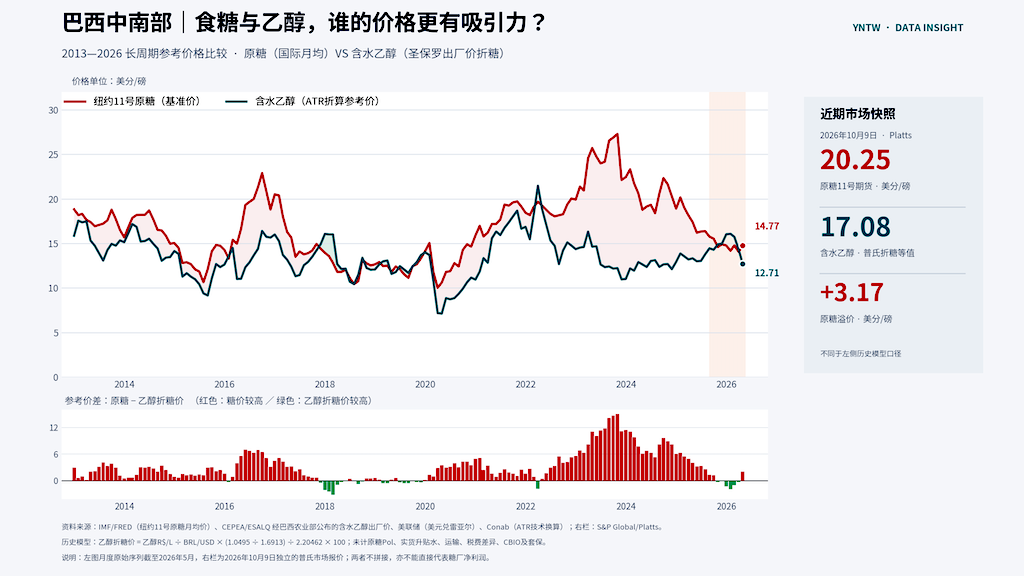
据标普全球能源(S&P Global Energy)旗下Platts于10月9日公布的市场评估,纽约原糖期货价格为20.25美分/磅,而巴西里贝朗普雷图地区含水乙醇折糖等值约为17.08美分/磅。食糖价格较乙醇折糖等值高出3.17美分/磅,溢价约18.6%。
今年榨季初期,受国际糖价低迷、乙醇生产收益相对较高等因素影响,巴西糖厂明显倾向于生产乙醇。
巴西蔗糖工业协会(UNICA)数据显示,2026/27榨季4月至6月底,主产区用于制糖的可回收糖分占比仅为 42.52%,明显低于上年同期的51.04%,同期食糖产量同比下降12.38%,至1075万吨。
不过,随着2026/27榨季进入后期,中南部甘蔗压榨逐渐收尾,加之持续降雨影响收割和加工进度,即使当前制糖收益重新占优,对本榨季食糖产量的实际提振仍较为有限。
相比本榨季,糖醇收益关系逆转对2027/28榨季的影响可能更为明显。
此前,Hedgepoint预计,巴西主产区2027/28榨季甘蔗压榨量有望达到6.55亿吨,制糖比例可能回升至50%左右,食糖产量达到约4300万吨。
业内认为,如果国际原糖价格维持在20美分/磅附近或更高水平,而巴西国内乙醇价格未同步上涨,糖厂将有更强动力增加食糖生产。
作为全球最大的食糖出口国,巴西糖醇比的变化直接影响国际食糖供应。当前国际糖价上涨虽然有利于改善制糖收益,但也可能刺激下一榨季巴西食糖增产,从而对未来国际糖价形成新的供应压力。
云糖网编辑认为,行业分析师的提醒是对高糖价对巴西产糖量变化的影响,当全球第一大产糖国转向生产食糖,国际市场必然承压。
未来仍需关注国际糖价与巴西乙醇价格的相对变化,以及汇率、甘蔗产量和糖厂远期套保情况对2027/28榨季生产安排的影响。
|
免责声明:本文为国外分析机构对国际糖市的看法或观点,根据公开市场数据及行业机构预测整理,仅供行业信息交流与研究参考,不构成投资或交易建议。 |
原创文章,如若转载,请注明出处:https://www.yntw.com/2026/10/39472.html
免责声明: 本文所载内容仅供信息参考,不构成任何形式的投资建议、或要约。文中观点、数据及分析仅代表作者个人理解,可能存在不完整或不准确之处,亦不保证其及时性与准确性。 读者据此进行的任何投资决策,风险自担,与本站及作者无关。因使用本文信息所导致的任何直接或间接损失,本站概不承担任何法律责任。