海关最新数据显示,10月份我国五类糖浆及预混糖粉进口仅2.96万吨,同比骤降74.4%;1—10月累计进口77.38万吨,较2024年同期大幅下降60.6%。
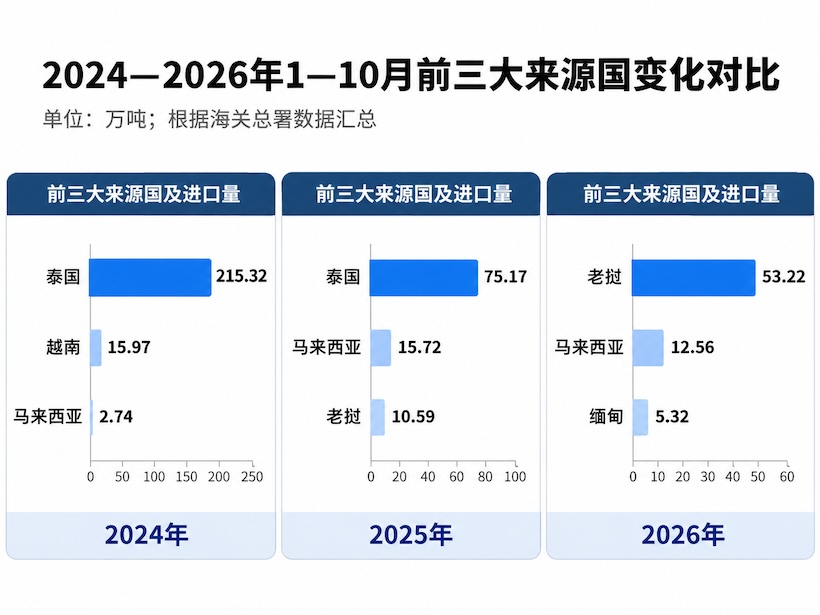
更值得关注的是,泰国、老挝相继退出主要供应渠道,缅甸连续两个月成为第一来源国。 进口来源重新洗牌,商品结构也发生剧烈变化。
这轮进口收缩究竟是短期现象,还是市场格局的根本转变?低价替代糖源减少,又将给2026/27新榨季的国产糖销售和国内糖价带来什么影响?
SugarBrain™糖业智库深度分析:结合三年海关原始数据,通过多组独家统计图表,全面拆解进口规模、来源国更替、商品结构变化及其背后的市场影响。全文2400字符、多图表。
微信扫码阅读全文
原创文章,如若转载,请注明出处:https://www.yntw.com/2026/11/39821.html
免责声明: 本文所载内容仅供信息参考,不构成任何形式的投资建议、或要约。文中观点、数据及分析仅代表作者个人理解,可能存在不完整或不准确之处,亦不保证其及时性与准确性。 读者据此进行的任何投资决策,风险自担,与本站及作者无关。因使用本文信息所导致的任何直接或间接损失,本站概不承担任何法律责任。