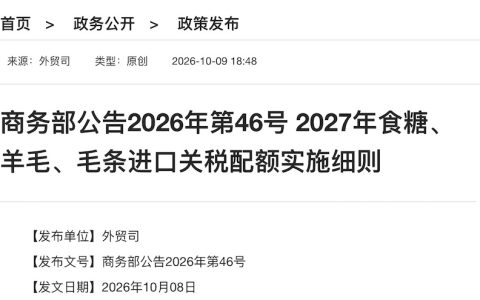
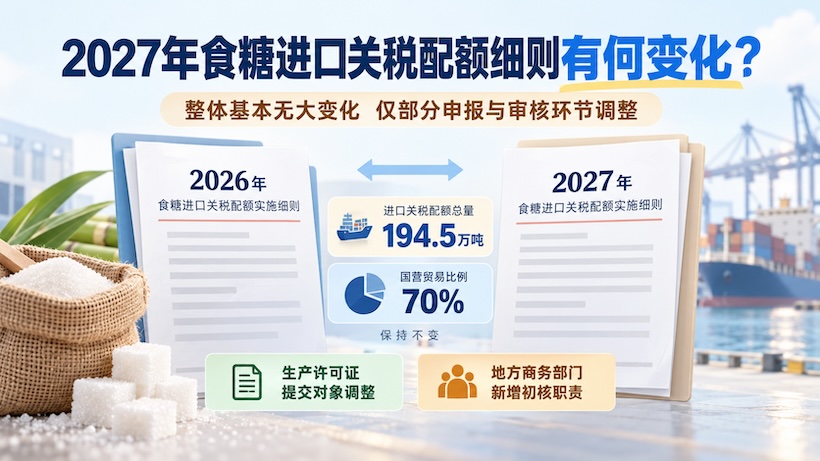
综合判断,2027年细则与2026年整体基本没有大的变化,既没有扩大或缩小食糖进口关税配额规模,也没有改变现行配额分配的基本格局。
仅仅只有申报材料适用范围及审核程序的一些细小变化。
其中,对申请一般贸易配额的食糖生产企业来说,生产许可证等资料的准备与提交要求应作为重点核对事项。
对地方商务主管部门而言,新规明确了初核职责,书面报送内容也更加具体。
对有连续进口实绩的企业而言,2027年仍延续优先保障上一年度配额内实际进口量的分配原则,现有进口实绩依然具有重要意义,具体变化如下:
2026年与2027年主要变化对照表
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
免责声明: 本文内容依据商务部公开资料整理、对比与解读,仅供行业交流与信息参考,具体申报要求与执行口径请以商务部及相关主管部门正式文件、公告和实际审核要求为准。 |
原创文章,如若转载,请注明出处:https://www.yntw.com/2026/10/39405.html
免责声明: 本文所载内容仅供信息参考,不构成任何形式的投资建议、或要约。文中观点、数据及分析仅代表作者个人理解,可能存在不完整或不准确之处,亦不保证其及时性与准确性。 读者据此进行的任何投资决策,风险自担,与本站及作者无关。因使用本文信息所导致的任何直接或间接损失,本站概不承担任何法律责任。