注:以下内容为国外分析师针对国外糖市的分析与评论,仅供信息交流与分析参考,不构成任何建议,不得作为交易依据。
YNTW.COM 本周(10月19—23日),国际原糖期货走出中期多头趋势中的高位回调行情,纽约ICE原糖期货连续四个交易日下跌,周五小幅反弹。全周最高20.95美分、最低20.02美分,最终收于20.24美分,较上周五下跌0.61美分,周跌幅约2.93%。价格虽守住20美分关口,但短期调整压力仍未解除。
至周五,ICE 原糖期货主力3月合约收涨0.11美分,涨幅0.55%,结算价报20.24美分/磅。伦敦ICE白糖期货12月合约上涨0.17%,报收534.80美元/吨。
一、技术面:20美分关口面临关键考验
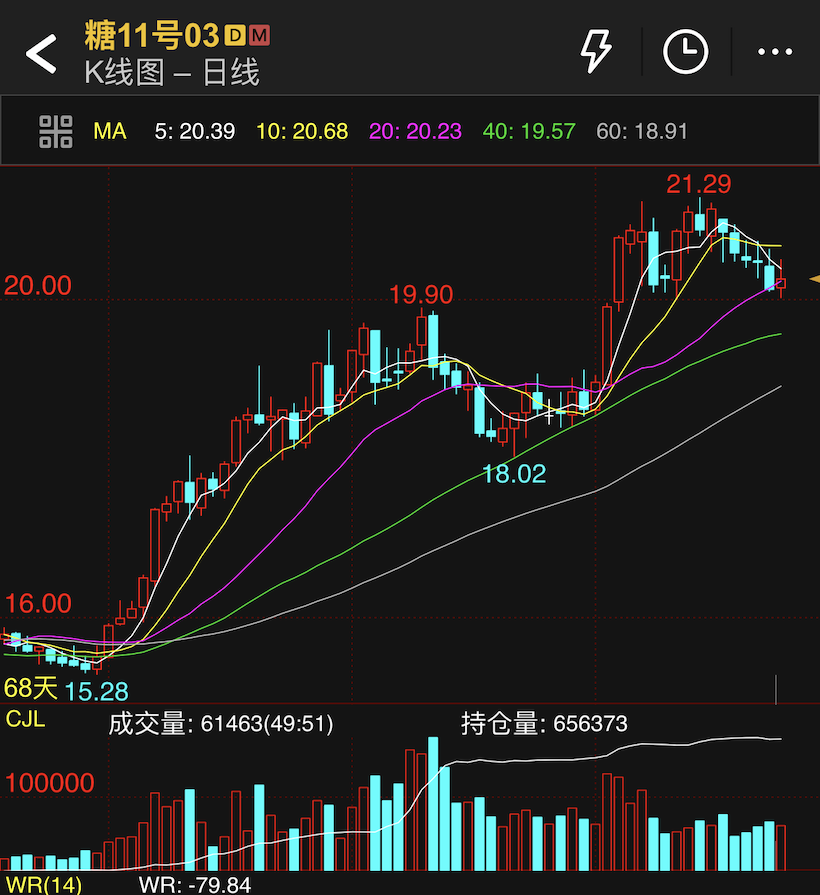
从日线走势看,纽约原糖期货自8月中旬15.28美分的低位持续反弹,最高触及21.29美分,累计涨幅接近40%。近期冲高回落,目前进入高位调整阶段。
短期均线MA5(20.39)、MA10(20.68)已掉头向下,对价格形成压制;但MA20(20.23)、MA40(19.57)及MA60(18.91)仍维持上行,中期上涨趋势尚未明显破坏。
目前价格回落至MA20附近,20美分整数关口成为短期多空争夺的关键位置。WR(14)指标降至-79.84,接近超卖区间,短线存在技术性反弹的可能,但仍需价格走势确认。
二、基本面:巴西减产、印度进口及天气风险形成支撑
巴西减产进一步确认。 巴西Unica数据姗姗来迟,10月23日公布,8月份中南部地区产糖708.9万吨,同比下降5.6%;截至8月底累计产糖2408万吨,同比下降10.3%。云糖网根据巴西农业部数据已发布截至9月底巴西糖/醇生产数据,详见>>巴西:已产糖2893万吨,同比减产13.6%;9月下半月产糖量同比下降6%。近期持续降雨干扰了收割和压榨进度。
印度供应偏紧,进口窗口延长。 印度今年6—9月季风降雨偏少12.6%,政府已将100万吨原糖免税进口配额实施期限延长至12月31日。不过,截至目前实际进口量约26万吨,后续采购仍取决于国际糖价与印度国内价格之间的价差。
厄尔尼诺增加新榨季不确定性。 太平洋强厄尔尼诺事件可能影响巴西、印度和泰国等主要产糖国的降雨分布,对未来产量构成潜在威胁。联合国气象机构(WMO)近日已正式发出强烈警告,当前正在发展的本轮厄尔尼诺现象强度可能会达到“史无前例”的程度。
三、后市展望:利多仍在,但资金面不容忽视
综合来看,当前国际原糖仍处于中期上涨趋势中的阶段性调整,基本面利多尚未消失,但短期上涨动能有所减弱。
技术上,重点关注20.00美分支撑能否守住。若企稳反弹,上方首先面临20.52—20.80美分阻力,进一步突破21.29美分前期高点,才有望打开新的上涨空间。
反之,若有效跌破20美分,则需警惕价格进一步向19.57美分附近回调。
值得警惕的是,当前国际糖市投机多头持仓仍处于较高水平。巴西减产、印度进口和厄尔尼诺提供了上涨理由,但如果实际供应缺口未能持续扩大,拥挤的多头头寸反而可能成为价格回调的推手。
未来国际糖价能否重新站上21美分,关键还要看巴西后续压榨数据、印度实际进口规模,以及投机资金的持仓变化。
关注我们,持续为你分析解读。
原创文章,如若转载,请注明出处:https://www.yntw.com/2026/10/39561.html
免责声明: 本文所载内容仅供信息参考,不构成任何形式的投资建议、或要约。文中观点、数据及分析仅代表作者个人理解,可能存在不完整或不准确之处,亦不保证其及时性与准确性。 读者据此进行的任何投资决策,风险自担,与本站及作者无关。因使用本文信息所导致的任何直接或间接损失,本站概不承担任何法律责任。