注:以下内容为国外分析师针对国外糖市的分析与评论,仅供信息交流与分析参考,不构成任何建议,不得作为交易依据。
YNTW.COM 周一晚间,国际糖市遭遇猛烈抛售。
巴西总统大选结果引发金融市场剧烈震荡,巴西雷亚尔大幅贬值,迅速传导至国际食糖期货市场,纽约原糖期货单日暴跌超过5%,此前坚守的20美分/磅关口被一举击穿。
纽约ICE原糖期货主力3月合约收盘下跌1.14美分,跌幅5.63%,报19.10美分/磅,盘中最低触及18.85美分。
伦敦ICE白糖期货主力12月合约同步下跌19.40美元,跌幅3.63%,收于515.40美元/吨。
值得注意的是,10月上旬纽约原糖期货曾强势突破20美分,最高触及21.29美分。短短数个交易日,价格便跌回19美分附近,较阶段高点最大回撤达11.46%。
一边是巴西食糖减产预期持续升温,另一边却是国际糖价突然暴跌。究竟是基本面失去了支撑,还是金融市场的恐慌暂时压倒了供需逻辑?
一、巴西股市熔断,汇率冲击传导至国际糖市
10月25日,巴西总统卢拉赢得连任,打破了此前金融市场对右翼候选人胜选的预期。
选举结果引发巴西金融市场剧烈震荡。
10月26日,巴西雷亚尔兑美元盘中一度大幅贬值,股指期货剧烈下跌。由于基准股指Ibovespa下跌达到10%,巴西证券交易所(B3)紧急启动熔断机制,暂停相关交易30分钟,为2020年3月以来首次。
据巴西证券交易所公布的数据,Ibovespa指数当天最终下跌13.88%,巴西雷亚尔也遭遇近年来罕见的单日重挫。
这场突如其来的金融市场风暴,很快波及国际糖市。
巴西是全球最大的食糖出口国,占全球食糖出口量的一半以上。由于国际原糖以美元计价,而巴西糖厂的生产经营成本主要以雷亚尔支付,本币贬值意味着即使国际糖价下跌,出口商折算后的雷亚尔收入仍可能增加。
例如,假设原糖价格为20美分/磅、美元兑雷亚尔汇率为5.00,出口收入折算约为每吨2205雷亚尔;若汇率升至5.40,即使原糖价格降至19美分,折算收入仍约为每吨2262雷亚尔。
也就是说,美元糖价下跌5%,巴西出口商的雷亚尔收入反而可能增加约2.6%。
汇率暴跌提高了巴西糖厂在较低美元报价下出售食糖的能力,也可能刺激贸易商加快出口定价和套期保值,给国际原糖期货带来额外卖盘。
二、投机净多头超过22万手,放大下跌风险
除汇率因素外,此前持续积累的投机多头持仓,也使国际糖市对突发利空更加敏感。
据美国商品期货交易委员会(CFTC)最新持仓报告,截至10月20日,纽约ICE原糖期货非商业交易者净多头达到228816手,其中投机多头422027手、投机空头193211手,净多头处于近年来较高水平。
值得注意的是,10月6日投机净多头为217275手,此后两周继续增加,而国际原糖价格却已经从21美分上方逐步回落。
这种价格回落、投机净多头仍处高位的背离,意味着市场潜藏着集中平仓风险。
当巴西大选引发雷亚尔暴跌、原糖期货接连跌破20美分及多条均线时,止损盘、获利回吐及趋势交易卖盘可能相互叠加,进一步放大跌幅。
市场真正需要警惕的,是前期快速建立的投机多头仓位,是否正在由推动上涨的力量转变为集中抛售的压力。
不过,最新CFTC报告尚未覆盖10月26日暴跌当天,是否出现大规模投机多头撤离,仍需要等待后续持仓数据确认。
三、巴西预计减产5%,供应基本面并未逆转
与期货价格暴跌形成鲜明反差的是,巴西市场同一天还传出重要减产消息。
糖业咨询机构Datagro在10月26日举行的国际糖醇会议上,将巴西中南部2026/27榨季食糖产量预估下调至3842万吨,同比下降约5%,较今年5月份预测的4098万吨减少约256万吨。
尽管甘蔗压榨总量预计增长4.8%,达到6.405亿吨,但用于生产食糖的甘蔗比例预计由50.4%降至46.7%,加上持续降雨影响收获及压榨进度,食糖产量仍可能明显下降。
与此同时,正在发展的厄尔尼诺现象可能扰乱巴西、印度及泰国等主要产糖区的降雨格局,增加全球食糖供应的不确定性。
印度方面,截至10月25日,新榨季约有107家糖厂开始压榨,累计产糖约40万吨。印度政府此前已批准最多100万吨原糖免税进口,并将期限延长至12月31日,潜在进口需求仍可能对国际糖价形成支撑。
这意味着,国际糖价暴跌并非全球食糖供需突然转向宽松,而是短期汇率冲击与资金调整暂时占据主导。
但基本面存在减产支撑,并不意味着期货价格不会继续下跌。
尤其在投机净多头仍然较高的情况下,资金集中平仓带来的压力可能短期超过供需因素本身。
四、技术面:放量长阴击穿20美分,中期面临考验
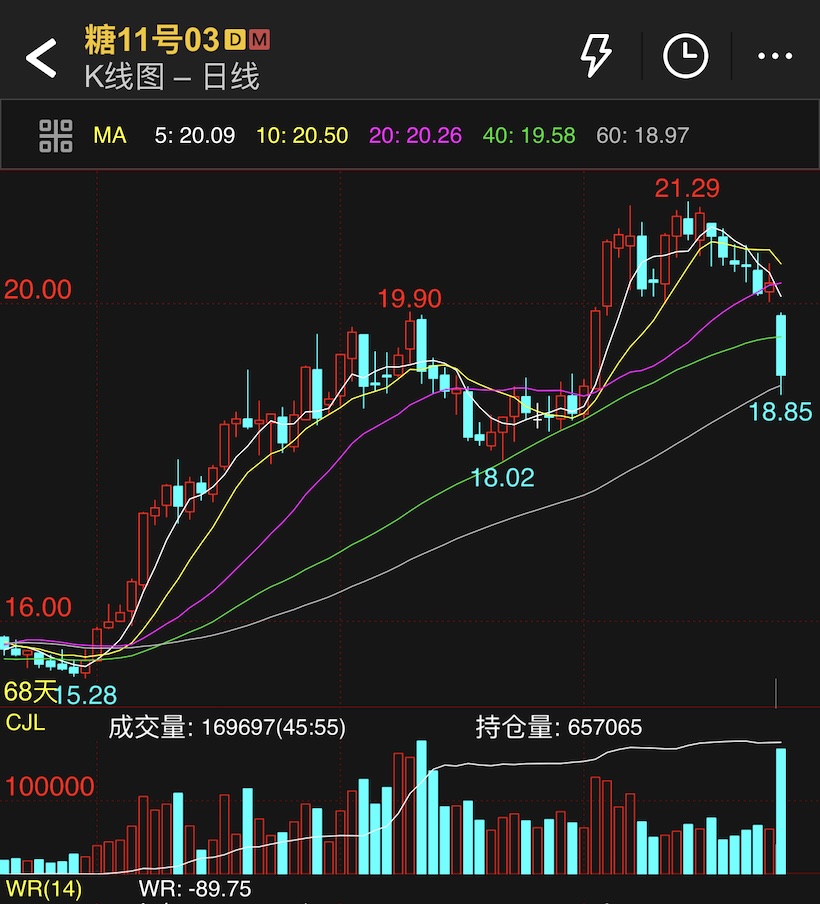
从10月26日纽约ICE原糖期货日K线看,当天出现一根明显放量长阴线,成交量约16.97万手,创近期较高水平,收盘持仓量约65.71万手。
价格一举跌破5日、10日、20日及40日均线,盘中最低18.85美分,短暂跌破位于18.97美分的60日均线,收盘重新站上该均线。
目前主要均线分别位于:MA5为20.09、MA10为20.50、MA20为20.26、MA40为19.58、MA60为18.97美分。
与此同时,行情进入短期超卖区间,意味着价格存在技术性反弹的可能,但尚不能据此确认调整结束。
从技术结构看,20美分关口失守,意味着短期上涨形态遭到明显破坏,但中期趋势是否彻底逆转,仍需进一步观察。
后续重点关注三个价格区域:
18.85—18.97美分: 当前重要支撑区。若持续失守,调整压力可能进一步加大。19.58—20.00美分:初步反弹压力区。重新站稳将有助于修复市场情绪。18.02—18.20美分:若19美分附近支撑失效,可能重新考验9月份形成的前期低位区域。
五、后市展望:19美分成为多空争夺焦点
综合判断,10月26日国际糖价暴跌,主要是巴西大选引发的汇率冲击,与此前积累的投机多头持仓风险相互叠加的结果。
短期来看,巴西雷亚尔能否企稳,将直接影响出口商定价以及国际糖市的交易情绪。如果汇率继续动荡,原糖期货仍有进一步下探的风险;但随着技术指标进入超卖区域,也不排除出现快速反弹。
中期来看,巴西食糖减产预期、印度潜在进口需求及厄尔尼诺天气风险,仍对国际糖市构成一定支撑。现阶段尚不能仅凭一次暴跌,就认定全球食糖供应格局已经发生根本逆转。
有分析师认为,当前国际糖市真正值得警惕的,不是单日暴跌5.63%,而是此前支撑糖价突破20美分的资金结构,正在经受严峻考验。
一边是巴西雷亚尔贬值引发的出口销售压力,以及投机多头可能出现的集中撤离;另一边则是巴西减产、印度进口和天气风险带来的基本面支撑。
两股力量正在19美分附近展开新一轮博弈。
|
免责声明: 本文根据公开市场数据及行业机构信息编写,相关数据、产量预测及技术分析仅供糖业市场研究交流参考。国际糖价受汇率、资金、供需、政策及突发事件等多重因素影响,文中观点不构成任何建议,不得作为交易依据。 |
原创文章,如若转载,请注明出处:https://www.yntw.com/2026/10/39575.html
免责声明: 本文所载内容仅供信息参考,不构成任何形式的投资建议、或要约。文中观点、数据及分析仅代表作者个人理解,可能存在不完整或不准确之处,亦不保证其及时性与准确性。 读者据此进行的任何投资决策,风险自担,与本站及作者无关。因使用本文信息所导致的任何直接或间接损失,本站概不承担任何法律责任。