注:以下内容为国外分析师针对国外糖市的分析与评论,仅供信息交流与分析参考,不构成任何建议,不得作为交易依据。
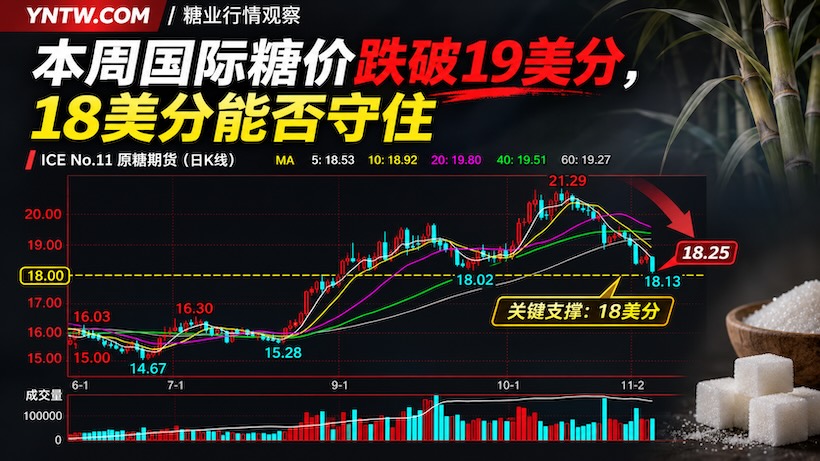
YNTW.COM 本周(11月2—6日),国际糖市延续弱势下行走势。
受印度新榨季食糖生产提速、巴西雷亚尔贬值及投机多头减仓等因素影响,纽约ICE原糖期货连续第三周下跌,价格跌破19美分关口,创近五周新低。
截至11月6日(周五)收盘,纽约ICE 11号原糖期货主力3月合约报18.24美分/磅,当日下跌0.32美分,跌幅1.72%,盘中最低触及18.13美分。
与上周五的19.36美分相比,全周累计下跌5.79%。
伦敦ICE白糖期货主力合约则在周末前空头回补推动下反弹,周五收于502.20美元/吨,上涨0.46%,但全周仍下跌约2.73%。
一、印度生产提速
印度新榨季生产明显提速。
据印度糖业和生物能源制造商协会(ISMA)公布的数据,截至11月5日,印度2026/27榨季已有184家糖厂开榨,累计产糖128.5万吨,较去年同期的32万吨增长约301.6%,产量达到去年同期的4倍。
与此同时,印度上榨季结转库存约360万吨,新糖集中上市使国际市场对印度食糖供应的预期趋于宽松。
不过,印度部分产区受到降雨不足及甘蔗成熟度等因素影响,前期出糖率低于去年同期。提前开榨带来的阶段性增产,能否转化为全年产量增长,仍有待观察。
二、巴西汇率施压
巴西雷亚尔持续贬值同样对国际糖价形成压力。
本周雷亚尔继续走弱,意味着巴西糖厂的美元出口收入折算为本币后有所增加,可能刺激出口商加快销售和套期保值。
然而,巴西实际食糖生产情况却呈现另一番景象。
据巴西农业部数据显示,10月上半月,巴西中南部地区甘蔗压榨量约3204万吨,同比下降17.8%;食糖产量约215万吨,同比下降23.3%。
持续降雨仍对甘蔗收割及压榨形成干扰。
最新外贸数据也显示,10月份巴西食糖出口约324.58万吨,同比下降22.0%。
也就是说,市场正在交易巴西未来出口可能增加的预期,但当前实际生产和出口仍明显低于去年同期。这一矛盾也为国际糖价提供了潜在支撑。
三、技术面明显转弱,投机资金持续减仓
从纽约原糖期货日K线图来看,糖价自前期21.29美分的阶段高点持续回落,目前跌幅已超过14%。
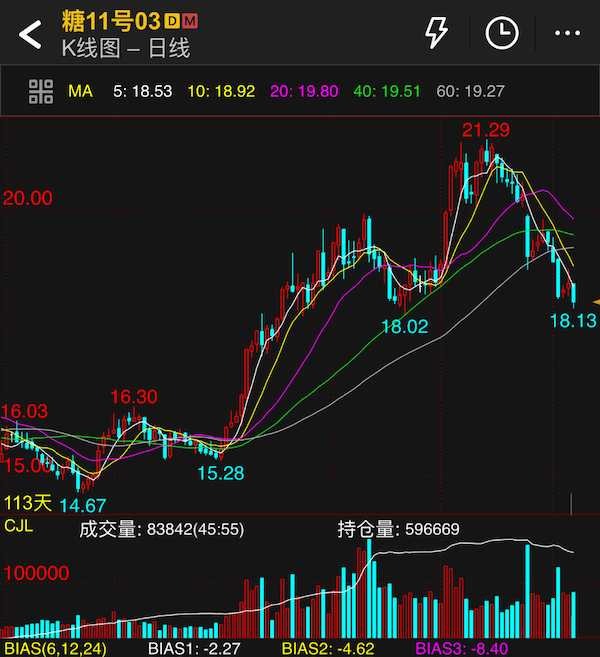
截至11月6日,5日、10日、20日均线分别位于18.53、18.92和19.80美分,价格已跌破包括40日、60日均线在内的全部主要均线,短期空头趋势明显。
从乖离率指标看,BIAS1、BIAS2、BIAS3分别为-2.27、-4.62和-8.40,均处于负值区域,显示短期超跌迹象有所显现,但尚未形成明确企稳信号。
资金方面,周五纽约原糖期货成交量约8.38万手,持仓量59.67万手,部分资金正在平仓离场。
与此同时,CFTC数据显示,截至11月3日当周,纽约原糖期货非商业净多头降至18.55万手,较前周减少约1.61万手,投机资金看多意愿有所减弱。
四、后市展望:18美分成为关键支撑
综合来看,印度新糖供应加快、巴西雷亚尔贬值以及投机多头减仓,共同推动国际糖价连续三周下跌。
不过,巴西持续降雨导致的生产下降、实际出口减少,以及印度最终产糖量的不确定性,意味着国际糖市仍存在一定的供需博弈空间。
有分析师认为,当前国际原糖期货短期趋势已经明显转弱,但连续下跌之后,价格也逐步接近重要技术支撑区域。
从K线图来看,18.13美分的近期低点与此前18.02美分的阶段低点,共同构成18美分附近的重要支撑,若能够在该区域企稳,则可能出现技术性反弹。
不过,在重新站上18.9—19美分区域之前,短期反弹仍宜谨慎看待。
未来一至两周,印度产糖进度、巴西生产数据及雷亚尔汇率走势,将继续成为国际糖价的重要影响因素。
|
免责声明: 本文根据公开市场数据及行业机构信息编写,相关数据、产量预测及技术分析仅供糖业市场研究交流参考。国际糖价受汇率、资金、供需、政策及突发事件等多重因素影响,文中观点不构成任何建议,不得作为交易依据。 |
原创文章,如若转载,请注明出处:https://www.yntw.com/2026/11/39685.html
免责声明: 本文所载内容仅供信息参考,不构成任何形式的投资建议、或要约。文中观点、数据及分析仅代表作者个人理解,可能存在不完整或不准确之处,亦不保证其及时性与准确性。 读者据此进行的任何投资决策,风险自担,与本站及作者无关。因使用本文信息所导致的任何直接或间接损失,本站概不承担任何法律责任。

