YNTW.COM 10月3日消息,国内尚在国庆休假,外盘国际糖价周五突然加速上行。
纽约ICE 11号原糖3月合约上涨0.99美分,收于19.93美分/磅,涨幅5.23%,盘中一度逼近20美分,近月原糖价格升至一年半以来新高。
伦敦白糖期货12月合约上涨24.20美元,收于531.50美元/吨,涨幅4.77%。
有分析师认为,从盘面看这已不是一般意义上的技术性反弹。
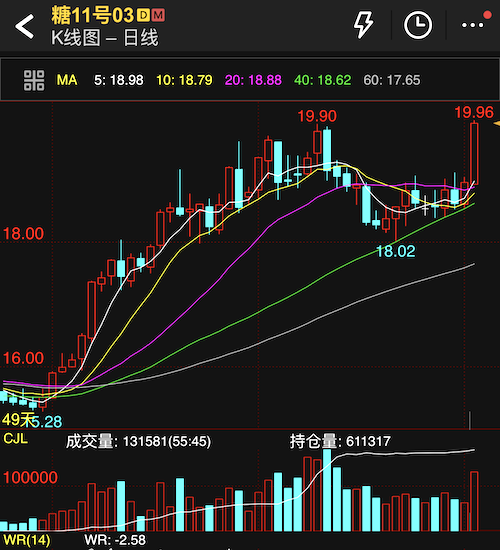
此前原糖价格从19.90美分附近回落,一度跌至18.02美分,随后经过数周震荡重新走强。周五价格放量上攻并突破前期19.90高点,同时站上5日、10日、20日、40日及60日均线,短中期技术形态明显转强。
当天成交量达到约13.16万手,持仓量增至61.13万手,单日增加5798手。价格上涨与持仓增加同步出现,说明本轮突破有新增资金参与,基金做多情绪明显升温。
不过,短线也已经出现明显过热迹象。
威廉指标WR(14)升至-2.58,进入极度超买区域。也就是说,趋势虽然转强,但在单日上涨超过5%之后继续追涨,风险已经明显增加。
注:威廉指标(Williams %R)14周期,是一个用来判断市场短线超买、超卖状态的技术指标。
推动周五行情暴涨的直接因素仍然是巴西天气。
未来一周巴西中南部蔗区仍有降雨预期,市场担心降雨继续影响甘蔗收割和糖厂压榨。更重要的是,这种担忧并非只有天气预报支撑。
巴西农业部最新数据显示,截至9月中旬,中南部累计产糖2607万吨,同比下降14.4%;9月上半月产糖量同比下降更达到夸张的41.6%。在巴西进入榨季后半程之后,市场对最终产量的敏感度正在快速提高。
与此同时,国际糖市的交易逻辑也在发生变化。
此前市场主要交易2025/26年度供应恢复甚至过剩,而现在资金开始提前交易2026/27乃至2027/28年度供应可能重新趋紧。ISO预计2026/27年度全球食糖将出现约20万吨缺口,Covrig也已将该年度由10万吨过剩调整为30万吨短缺;Czarnikow则预计2027/28年度缺口可能进一步扩大。
亚洲方面同样存在不确定性。
泰国新榨季产量存在下降风险,印度季风降雨偏少,并已经开放原糖免税进口。巴西、印度和泰国三个主要供应来源同时存在天气变量,使得市场对全球食糖供应的风险溢价重新上升。
不过,现在就认定糖市已经进入新一轮“大牛市”,仍然为时尚早。
2025/26年度全球供应整体仍较宽松,而且不同机构对下一年度供需平衡的判断差异较大。
因此,接下来最值得观察的不是糖价还能涨多少,而是20美分能不能真正站稳。
如果原糖能够有效突破并站稳20美分,同时巴西后续压榨和产糖数据继续低于预期,那么本轮行情有可能从阶段性反弹进一步演变为趋势性上涨;反之,在WR已经严重超买的情况下,一旦巴西天气改善或资金获利了结,也不排除价格重新回踩19.90甚至19美分附近。
简要总结:19.90已经突破,20美分才是真正的考验。糖市已经转强,但行情是否完成趋势反转,还需要基本面继续给出答案。
|
免责声明: 本文为国外分析师针对国际糖市的观点,所引用的数据及观点主要来自公开市场信息,仅供糖业从业者及投资者参考,不构成任何投资建议、交易依据或收益承诺。国际糖市价格波动较大,影响因素复杂,读者应结合自身情况独立判断,并自行承担相关风险。 |
原创文章,如若转载,请注明出处:https://www.yntw.com/2026/10/39341.html
免责声明: 本文所载内容仅供信息参考,不构成任何形式的投资建议、或要约。文中观点、数据及分析仅代表作者个人理解,可能存在不完整或不准确之处,亦不保证其及时性与准确性。 读者据此进行的任何投资决策,风险自担,与本站及作者无关。因使用本文信息所导致的任何直接或间接损失,本站概不承担任何法律责任。