注:以下内容为国外分析师针对国外糖市的分析与评论,仅供信息交流与分析参考,不构成任何建议,不得作为交易依据。
YNTW.COM 本周(10月26—30日),国际糖市经历剧烈震荡。
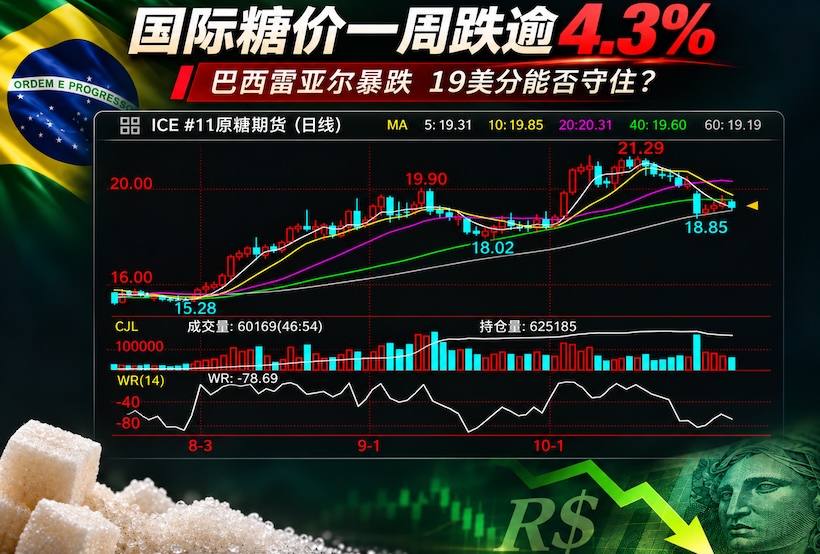
巴西总统大选结果引发汇率风暴,雷亚尔大幅贬值,国际原糖期货周一遭遇猛烈抛售,随后连续三个交易日反弹,但周五再次收跌,全周仍录得超过4%的跌幅。
截至10月30日收盘,纽约ICE 11号原糖期货2027年3月合约报19.36美分/磅,当日下跌0.11美分,跌幅0.56%,全周累计下跌约4.3%。
伦敦ICE白糖期货2026年12月合约收于516.30美元/吨,下跌11.30美元,跌幅2.14%。
值得注意的是,尽管本周国际糖价大幅回落,但10月份纽约原糖期货累计仍上涨约9.8%。
这意味着,当前市场并非单纯的持续下跌行情,而是经历此前大幅上涨后,在金融市场冲击下出现的一轮剧烈调整。
更值得关注的是,巴西食糖生产同比下降超过两成,国际糖价却不涨反跌,背后究竟是什么力量在主导市场?
一、雷亚尔暴跌约8.6%,巴西糖出口商卖盘压倒减产利多
本轮国际糖价下跌,最直接的导火索来自巴西金融市场。
上周末,巴西总统大选结果公布,现任总统卢拉意外连任,市场对未来财政和经济政策的不确定性产生担忧,雷亚尔周一一度暴跌约9%,全周累计贬值约8.6%。
雷亚尔大幅贬值,迅速改变了巴西制糖企业和出口商的销售策略。
由于国际原糖主要以美元计价,当雷亚尔贬值时,即使美元糖价下跌,出口商将美元收入兑换为本国货币后,仍可能获得较为可观的收益。
举个简单的例子,假设原糖价格保持20美分/磅不变,美元兑雷亚尔从5.0升至5.5,仅汇率变化就能使相同美元销售收入折算后的雷亚尔收入增加10%。
对于已经持有库存,或者准备销售未来产量的巴西糖厂而言,这无疑提高了提前点价、锁定利润的吸引力。
本周交易商观察到巴西制糖企业在ICE期货市场出现较大规模卖盘,部分企业正在利用汇率变化锁定未来出口收益。
这也解释了一个看似矛盾的现象:
巴西减产意味着未来可供应的食糖可能减少,但雷亚尔贬值却可能让出口商在短时间内卖出更多期货合约。
前者影响中期供需,后者直接冲击当前期货盘面。
当大量套期保值卖盘集中涌入时,即使基本面存在减产利多,国际糖价也可能承受明显压力。
二、巴西10月上半月产糖骤降23%,为什么没有扭转跌势?
与汇率利空形成鲜明对照的是,巴西食糖生产数据继续恶化。
据巴西农业部(MAPA)10月下旬公布的统计数据,2026年10月上半月,巴西全国甘蔗压榨量约3200万吨,同比下降约18%;食糖产量约215万吨,同比下降约23%。
其中,巴西中南部主产区产糖约187万吨,同比下降27.1%,减产幅度更加明显。
持续降雨是造成近期压榨量下降的重要原因。
巴西中南部主产区受到厄尔尼诺相关降雨影响,甘蔗收割、运输和糖厂压榨作业受到不同程度干扰。
市场分析机构StoneX指出,未来一周巴西主要甘蔗产区仍有较多降雨,压榨作业可能继续受到影响。
不仅如此,持续降雨还可能降低甘蔗含糖量,增加部分糖厂提前结束榨季的风险。
不过,需要区分的是,降雨造成的压榨延迟,不完全等同于最终食糖产量的永久性损失。 如果后期天气改善,部分原本推迟收割的甘蔗仍可能进入糖厂加工。
因此,市场真正关心的,不仅是某个半月统计期减产多少,更是这些未能及时压榨的甘蔗,最终还有多少能够转化为食糖产量。
值得关注的是,Datagro最新预计,2026/27榨季巴西中南部甘蔗压榨量可能达到6.405亿吨,同比增长4.8%,但食糖产量却预计下降5%至3842万吨。
这意味着,巴西糖业面临的挑战已经不只是收割进度,还有甘蔗糖分下降以及糖醇生产比例变化。
三、全球食糖缺口预期扩大,但需求端同样出现新的变化
从全球供需格局来看,巴西并不是唯一存在减产风险的产糖国。
印度2026/27榨季已经启动,截至10月25日,约107家糖厂投入生产,累计产糖约40万吨,不过,印度仍有约360万吨上榨季结转库存,加上政府调整食糖转产乙醇政策,国内短期供应仍具有一定保障。
欧洲方面,受夏季高温、干旱及甜菜种植面积下降影响,欧盟2026/27榨季食糖产量预计明显下降。
国际市场对全球食糖供应缺口的担忧正在上升。
据Datagro最新预测,2026/27年度全球食糖供需缺口可能达到392万吨,而上一年度仍有约73万吨过剩,全球供需格局可能由宽松转向紧张。
不过,值得注意的是,全球食糖供应收紧,并不意味着价格必然持续上涨。
Datagro的分析师同时指出,全球食糖消费增长趋于停滞,中国国内食糖产量持续提高,进口需求有所减弱,可能对国际食糖贸易形成压力。
该机构预计,中国2026/27年度食糖进口量可能下降至270万吨,较2021/22年度减少约一半。
一边是巴西、欧盟等主要产糖地区供应下降,另一边却是中国进口需求减弱、全球消费增长乏力。
这意味着,国际糖市正面临供应与需求双向调整,未来即使出现全球性供应缺口,价格上涨幅度也仍将取决于实际贸易需求、库存释放速度以及资金面的变化。
从这个角度看,本周国际糖价的下跌,除了汇率冲击之外,也提醒市场不能忽视需求端的变化。
四、技术分析:20美分关口失守,19美分附近多空争夺激烈
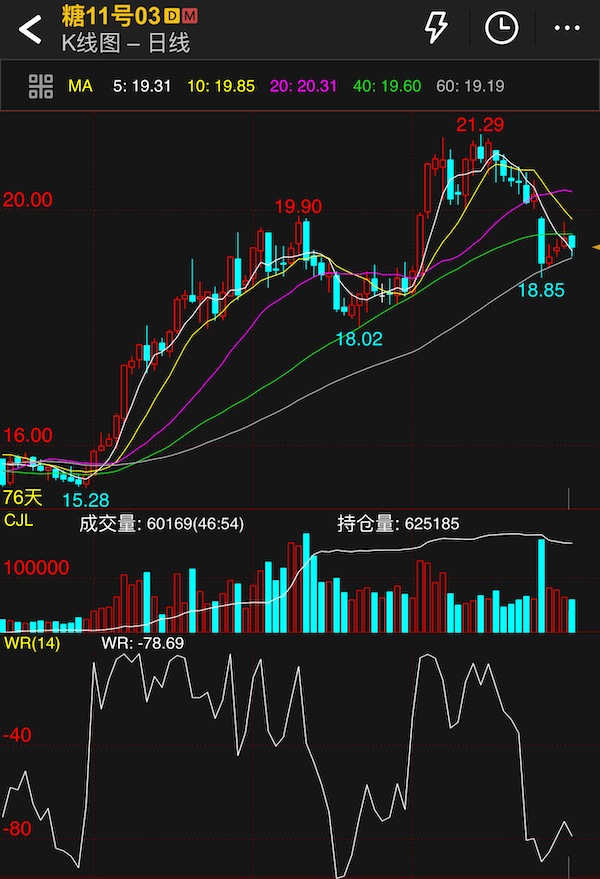
从纽约ICE原糖2027年3月合约日线走势来看,糖价自8月份15.28美分附近启动上涨,一路攀升至10月份的21.29美分,阶段最大涨幅接近40%。
但随着本周大幅调整,价格最低触及18.85美分,随后出现反弹,周五收于19.36美分。
截至周五,5日均线约为19.31美分、10日均线19.85美分、20日均线20.31美分、40日均线19.60美分、60日均线19.19美分。
目前糖价虽然略高于5日及60日均线,但仍低于10日、20日和40日均线,说明短期上涨趋势已经明显受损。
尤其是20美分整数关口失守之后,多头重新收复这一位置的难度有所增加。
从技术位置来看,近期应重点关注三个区域:
第一,18.85—19.00美分为短期重要支撑区域。 其中18.85美分是本周调整低点。如果后续再度跌破,不排除向前期18.02美分附近寻找支撑。
第二,19.60—19.85美分为短期反弹压力区域。 对应40日和10日均线,若糖价能够重新站稳该区域,短线走势才有望改善。
第三,20.00—20.31美分构成更强的上方阻力。 只有重新突破20美分整数关口及20日均线,市场才能进一步确认多头力量是否恢复。
值得注意的是,目前威廉指标WR(14)约为-78.69,已经接近传统超卖区域,显示短线存在技术性反弹的可能。
但是,当前糖价虽然存在超跌反弹的条件,但还不能据此认定本轮调整已经结束。
五、后市展望:19美分能否守住,关键还看巴西出口商卖盘
综合来看,本周国际糖价大幅下跌,并不是全球食糖供应突然转向宽松,而是巴西雷亚尔暴跌引发的出口商套保卖盘,叠加此前多头获利回吐,暂时压制了供应趋紧带来的利多因素。
短期而言,巴西雷亚尔走势仍将是影响国际糖价的重要变量。
如果雷亚尔继续贬值,巴西制糖企业可能维持较强的卖出套保意愿,19美分关口仍将面临考验,不排除再次测试18.85美分附近支撑。
如果汇率逐步稳定,出口商卖盘减弱,持续降雨、甘蔗含糖量下降及巴西减产预期,则可能重新成为推动糖价反弹的重要因素。
中期来看,巴西2026/27榨季最终产量、印度新榨季生产进度、欧盟减产幅度以及中国进口需求变化,都将影响全球食糖供需平衡。
有分析师认为,目前国际糖市尚不足以确认中期上涨趋势已经彻底结束,但短期技术走势明显转弱也是不容忽视的事实。
尤其需要警惕的是,巴西雷亚尔如果持续大幅波动,可能导致国际糖价阶段性脱离供需基本面,出现更大幅度的波动。
从技术面来看,19美分附近将是下周多空争夺的重要区域,短期可重点观察18.85—20.00美分区间的突破方向。
本周最值得深思的,不是巴西减产为什么没有推动糖价上涨,而是当出口商集中卖出、投机资金调整仓位时,供应趋紧的基本面究竟需要多大的力量,才能重新夺回市场定价权。
接下来,巴西雷亚尔能否企稳,以及持续降雨是否进一步扩大食糖减产幅度,将成为决定国际糖价下一阶段走势的重要因素。
19美分能否守住,国际糖市的多空较量远未结束。
|
免责声明: 本文根据公开市场数据及行业机构信息编写,相关数据、产量预测及技术分析仅供糖业市场研究交流参考。国际糖价受汇率、资金、供需、政策及突发事件等多重因素影响,文中观点不构成任何建议,不得作为交易依据。 |
原创文章,如若转载,请注明出处:https://www.yntw.com/2026/11/39626.html
免责声明: 本文所载内容仅供信息参考,不构成任何形式的投资建议、或要约。文中观点、数据及分析仅代表作者个人理解,可能存在不完整或不准确之处,亦不保证其及时性与准确性。 读者据此进行的任何投资决策,风险自担,与本站及作者无关。因使用本文信息所导致的任何直接或间接损失,本站概不承担任何法律责任。