YNTW.COM 北京时间10月5日晚间,国际糖市延续强势上涨行情。
纽约ICE原糖期货主力3月合约收盘上涨0.80美分,涨幅4.01%,报收20.73美分/磅,盘中最高触及20.81美分/磅,创下近19个月以来的新高。
伦敦ICE白糖期货主力12月合约(SWZ26)上涨16.10美元,涨幅3.03%,报收547.60美元/吨,刷新约一个半月新高。
值得注意的是,这已经不是单日行情。
在本轮突破20美分之前,纽约原糖期货上周累计涨幅已经达到约7.7%。也就是说,糖市正在从此前18—19美分附近长时间反复震荡,快速转向资金主动进入的阶段。
从目前市场结构看,推动这一轮上涨的因素已经比较清晰:
巴西降雨、巴西雷亚尔升值、全球供应预期收紧以及资金买盘,共同把糖价推过了20美分这道重要关口。
一、技术面分析
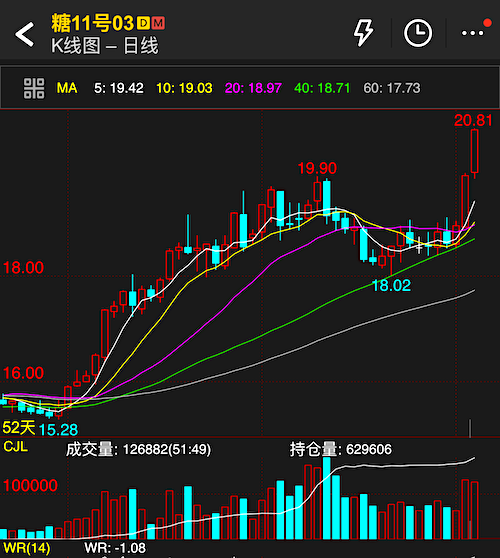
均线系统呈多头排列。 当前5日均线(19.42)> 10日均线(19.03)> 20日均线(18.97)> 40日均线(18.71)> 60日均线(17.73),各周期均线自上而下依次排列并同步上扬,显示短中长期趋势全面转强,多头格局确立。价格此前在18.00—19.00区间经历了约两周的震荡整理,随后向上突破,重回强势。
量能配合放大。 从成交量(CJL)来看,近期放量明显,突破阶段性放量上行,表明资金入场积极,上攻有量能支撑。同时持仓量持续攀升并维持高位,说明新增资金正在推动行情,而非单纯的空头回补。
短线超买风险需警惕。 WR(14)威廉指标读数为-1.08,已极度接近0轴,处于严重超买区域,后续存在技术性回调或高位震荡的可能。投资者在追高时应注意节奏,防范短期回落风险。
关键价位: 上方20.81为近期高点及短期压力;下方可关注5日/10日均线。
二、基本面驱动因素
综合国外分析师观点,本轮上涨的核心逻辑在于供给端担忧与资金做多情绪的共振,主要体现在以下几个方面:
1. 巴西主产区降雨扰乱压榨
持续的降雨是推动糖价的最直接因素。
巴西中南部作为全球最主要的甘蔗产区,降雨拖慢了收割进度,并中断了部分糖厂的压榨作业,减少了可供加工的原料,短期内或将限制食糖供应。
最新生产数据已反映出不利天气的影响:9月上半月巴西主产区食糖产量同比下降41.6%,降至212万吨;甘蔗压榨量同比下降34.2%,至3016万吨;2026/27榨季累计(截至9月15日)食糖产量为2607万吨,同比减少14.4%。
2. 巴西雷亚尔走强抑制出口
本周一(10月5日)巴西雷亚尔兑美元升至约四个半月高点,本币走强降低了巴西食糖出口的吸引力,不利于生产商的出口销售。作为全球最大的食糖出口国,巴西外销积极性下降将进一步收紧国际市场供应,对纽约和伦敦糖价形成支撑。
3. 全球供需缺口预期
机构普遍预期未来几个榨季全球食糖将由过剩转向短缺:
国际糖业组织(ISO)预计2026/27年度出现20万吨缺口,此前2025/26年度为过剩约110万吨;并预计下榨季全球产量下降1%至1.801亿吨。Covrig Analytics预计2026/27年度缺口为30万吨;Czarnikow预计2027/28年度缺口高达290万吨,全球产量下降0.7%至1.77亿吨,主因印度、欧盟和泰国的天气问题,以及巴西更多甘蔗转向生产乙醇。
4. 厄尔尼诺加剧供应忧虑
市场同时关注厄尔尼诺对主产区的潜在影响。
强厄尔尼诺可能导致巴西、印度和泰国降雨减少,威胁未来几个榨季。美国气候预测中心评估认为,此次赤道太平洋生成的现象可能是75年来最强之一。泰国方面,泰国糖业公司预计2026/27年度食糖产量下降约17%。
三、简述
从目前情况看,这轮上涨已经不能简单理解为一次普通的技术性反弹。
巴西产糖下降是真实存在的,降雨影响也仍在持续,雷亚尔升值进一步减少出口端卖压,加上全球供需预期开始转紧,基本面正在给上涨行情提供越来越多的理由。
不过,从18美分附近上涨到20.7美分以上之后,短线涨幅已经相当可观。
因此,接下来判断行情的关键,已经不是“能不能突破20美分”——因为20美分已经突破,现在要关注的是:
突破之后,能不能站得住。
|
免责声明: 本文为国外分析机构针对国际糖市的观点以及评论分析,根据公开市场行情及行业资料整理,仅供食糖市场研究和信息交流,不构成任何投资建议。市场受天气、汇率、资金及供需等多重因素影响,读者应独立判断并自行承担相关风险。 |
原创文章,如若转载,请注明出处:https://www.yntw.com/2026/10/39351.html
免责声明: 本文所载内容仅供信息参考,不构成任何形式的投资建议、或要约。文中观点、数据及分析仅代表作者个人理解,可能存在不完整或不准确之处,亦不保证其及时性与准确性。 读者据此进行的任何投资决策,风险自担,与本站及作者无关。因使用本文信息所导致的任何直接或间接损失,本站概不承担任何法律责任。